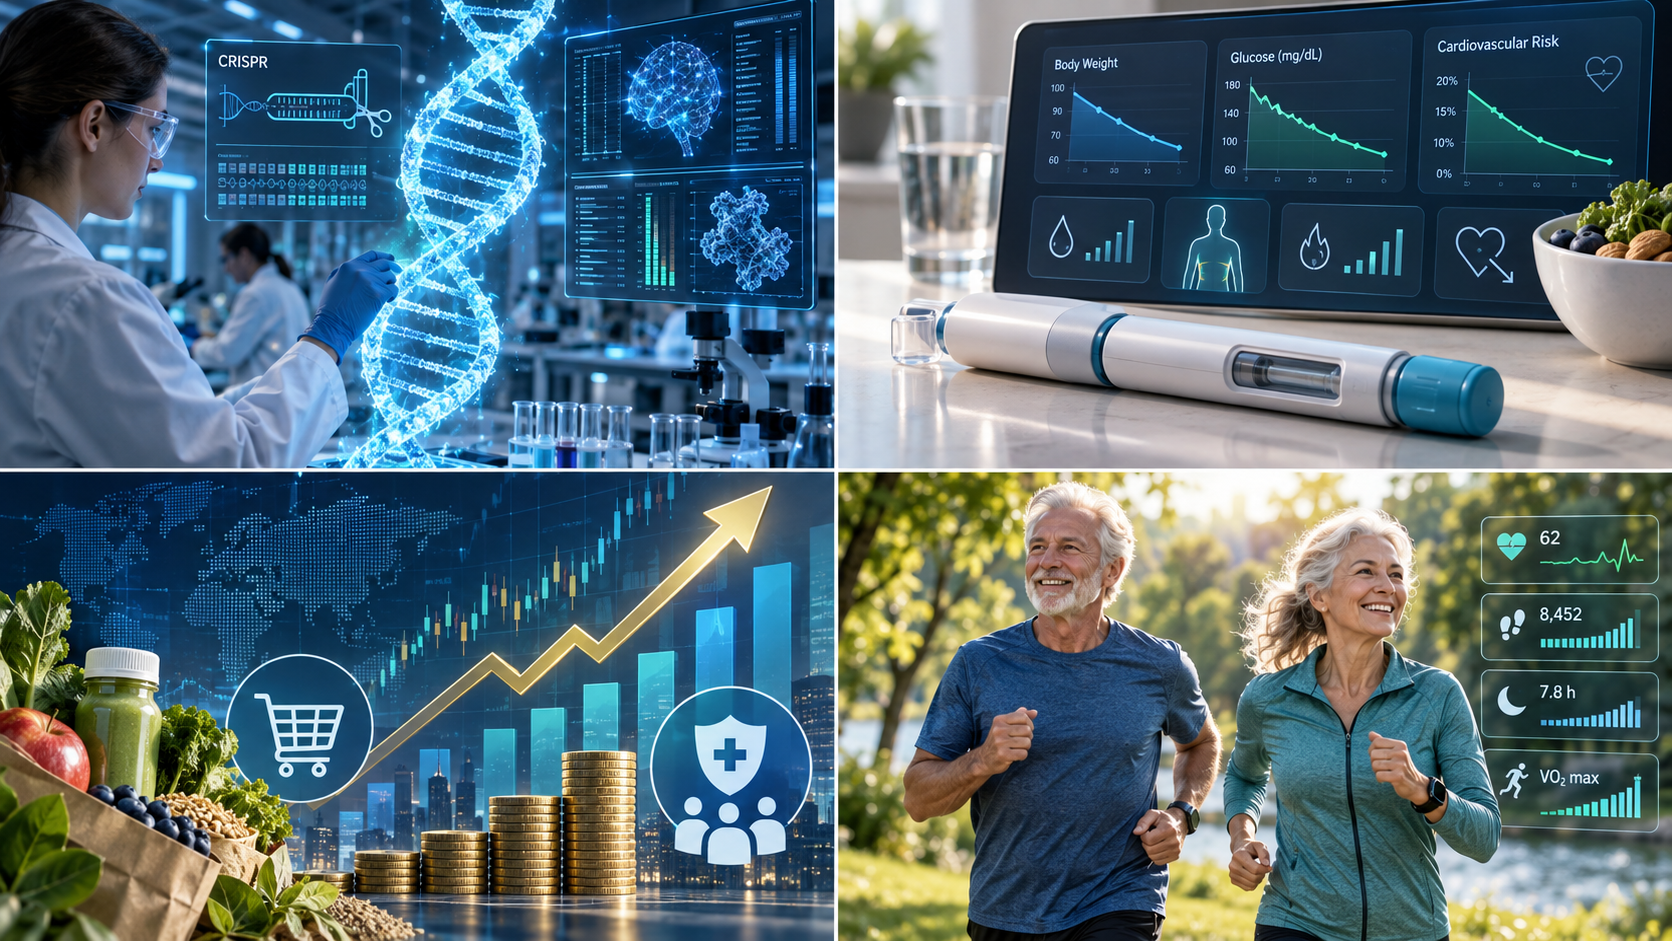
Глобальна система охорони здоров’я та капіталовкладень перебуває у точці фундаментального зламу. Традиційна модель реактивної медицини — яка витрачала трильйони доларів на боротьбу з наслідками хронічних хвороб на пізніх стадіях — поступається місцем парадигмі превентивної медицини та продовження тривалості здорового життя (Healthspan). Каталізатором цієї тектонічної зміни став вихід на ринок препаратів нового покоління — агоністів рецепторів GLP-1 (Ozempic, Wegovy, Mounjaro, Zepbound) — та стрімкий розвиток індустрії Biotech 2.0. Для інституційних та приватних інвесторів це означає глобальний перерозподіл капіталу між фармацевтикою, FMCG, страхуванням та технологічними активами.
1. Макроекономіка Healthspan: Від лікування патологій до управління старінням
Тривалий час ключовою метрикою для медицини була загальна тривалість життя (Lifespan). Однак зростання середнього віку популяції в розвинених країнах супроводжувалося епідемією метаболічних розладів: ожирінням, діабетом 2-го типу, серцево-судинними захворюваннями та нейродегенерацією. Це створило колосальний тиск на державні бюджети та приватні страхові фонди.
Сьогодні фокус капіталу змістився на метрику Healthspan — кількість років, які людина проживає без важких хронічних обмежень та втрати працездатності. Індустрія довголіття (Longevity Tech) оцінюється аналітиками в потенційні $600+ млрд до 2030 року, а ринок метаболічних препаратів GLP-1 вже впевнено крокує до позначки у $100–150 млрд щорічного виторгу.
Головна причина інвестиційного ажіотажу полягає в тому, що GLP-1 та біотехнологічні платформи нового покоління довели здатність впливати на системне запалення та метаболічне здоров’я — фундаментальні драйвери біологічного старіння.
2. Анатомія GLP-1 феномену: Більше ніж просто схуднення
Початково розроблені для лікування цукрового діабету 2-го типу, агоністи рецепторів глюкагоноподібного пептиду-1 (GLP-1) продемонстрували ефекти, що виходять далеко за межі глікемічного контролю та зниження ваги.
Розширення клінічних показань та мультиплікатор капіталізації:
- Серцево-судинна система: Клінічні дослідження (зокрема випробування SELECT) підтвердили зниження ризику інфарктів, інсультів та серцево-судинної смертності на 20%. Це перетворює препарат із засобу естетичної медицини на життєво необхідну терапію.
- Хронічні хвороби нирок та печінки: Дослідження показують суттєве гальмування прогресування ниркової недостатності та стеатогепатиту (MASH/NASH), відкриваючи нові багатомільярдні ринкові ніші.
- Нейродегенерація та залежності: Активно тестується вплив GLP-1 на зменшення нейрозпалення при хворобах Альцгеймера та Паркінсона, а також на пригнічення центру винагороди в мозку, що знижує тягу до алкоголю, нікотину та азартних ігор.
Для фармацевтичних гігантів, таких як Novo Nordisk та Eli Lilly, це створило унікальний захисний вал (Economic Moat). Капіталізація цих компаній сягнула історичних рекордів завдяки високій маржинальності та колосальному незадоволеному попиту.
3. Downstream-ефекти: Які галузі опинилися під загрозою, а які виграють
Посюдне застосування GLP-1 створює “каскадний ефект” (Downstream Disruption), який переформатовує бізнес-моделі суміжних секторів.
FMCG, Фастфуд та Алкогольна індустрія
Пацієнти, які приймають GLP-1, скорочують добове споживання калорій на 15–30%, причому найбільше падіння попиту спостерігається в категорії ультраоброблених продуктів, солодких напоїв, снеків та алкоголю.
- Ризики: Виробники висококалорійних продуктів харчування (PepsiCo, Mondelez, McDonald’s) стикаються з довгостроковим тиском на обсяги продажів.
- Можливості: Зростає попит на високобілкові продукти, спортивне харчування, суплементи для збереження м’язової маси та вітамінні комплекси. FMCG-гіганти змушені проводити реформуляцію портфелів.
Медичне страхування та пайери (Payers)
У короткостроковій перспективі висока вартість терапії ($800–$1200 на місяць у США) створює тиск на бюджети страхових компаній (UnitedHealth, Elevance). Однак у довгостроковій перспективі масове зниження рівня ожиріння та супутніх патологій веде до різкого скорочення виплат на:
- Баріатричну хірургію та ендопротезування суглобів.
- Процедури діалізу та трансплантації.
- Тривалий догляд за хворими на серцево-судинні патології.
Фітнес, Wellness та Естетична медицина
Швидке схуднення за допомогою пептидів супроводжується втратою не лише жирової, а й м’язової маси (саркопенія), а також зміною тонусу шкіри. Це сформувало нові ринкові ніші:
- Програми сирових тренувань для утримання м’язового корсету.
- Косметологічні процедури та пластична хірургія (“Ozempic face”).
- Спеціалізовані пептидні та амінокислотні комплекси.
4. Biotech 2.0: За межами GLP-1 та горизонти Longevity
Агоністи GLP-1 — це лише перша хвиля масштабної біотехнологічної трансформації. Справжній фронтир інвестування в довголіття лежить у сфері глибокого біотеху (Deep Biotech) та розробок Biotech 2.0.
Ключові технологічні вектори:
- Сенолітики та Сеностатики: Препарати, спрямовані на вибіркове знищення “зіпсованих” старіючих клітин (Senescent cells), які секретують запальні фактори і руйнують навколишні тканини.
- РНК-терапія та Редагування геному (CRISPR): Перехід від тимчасового лікування до одноразового коригування генетичних схильностей до гіперхолестеринемії, амілоїдозу та інших спадкових хвороб.
- Епігенетична програмування та репрограмування клітин: Використання факторів Яманаки для повернення клітинам “молодого” епігенетичного стану без втрати їхньої специфіки.
- Рання діагностика на основі ШІ та Мультираковий скринінг (MCED): Тести рідинної біопсії, здатні виявляти десятки видів онкології за краплею крові на І–ІІ стадіях, що кардинально підвищує виживаність та знижує вартість лікування.
5. Інвестиційна матриця ринку довголіття та превентивної медицини
| Сегмент ринку | Рівень ризику | Драйвери зростання (CAGR) | Головні ризики | Оцінка привабливості |
| Фарма-гіганти GLP-1 | Низький / Середній | 15–20% (до 2030) | Патентні обриви, поява пероральних форм | Висока(Фундаментальна) |
| Biotech 2.0 (Сенолітики/CRISPR) | Високий | 25–35% | Невдачі клінічних випробувань, регуляція | Висока(Венчурна) |
| Платформи ранньої ШІ-діагностики | Середній | 20–25% | Покриття страховками, точність алгоритмів | Помірковано висока |
| Традиційний Fast Food & Snacks | Середній / Високий | 1–3% (Стагнація) | Падіння обсягів, зміна споживчих трендів | Низька / Ведмежа |
| Виробники медичних пристроїв (Баріатрія/Діаліз) | Середній | Негативний / 0% | Скорочення кількості операцій та процедур | Низька / Скорочення позицій |
6. Інвестиційні ризики та стримуючі фактори
Незважаючи на колосальний потенціал, сектор перенасичений ризиками, які вимагають ретельного аналізу:
- Проблеми ланцюгів постачання (Supply Bottlenecks): Виробництво складних пептидів та спеціалізованих автоінжекторів вимагає значних капітальних витрат (CapEx). Дефіцит потужностей обмежує зростання продажів навіть за наявності високого попиту.
- Регуляторне покриття та політика відшкодування (Reimbursement): Відмова державних програм (як-от Medicare у США) відшкодовувати вартість ліків “лише від ожиріння” без супутніх патологій стримує масове проникнення на ринок.
- Довгострокова побічна дія та комплайєнс: Високий відсоток пацієнтів (до 30–40%) припиняє прийом GLP-1 протягом першого року через шлунково-кишкові побічні ефекти або фінансовий тягар, що призводить до повернення ваги.
7. Стратегія формування портфеля для інвестора
Для збалансованої присутності в тренді довголіття та превентивної медицини доцільно застосовувати трирівневий підхід:
- Ядро портфеля (Core Position): Довгострокові інвестиції у фармацевтичні компанії з домінуючою часткою ринку пептидних терапій та розгалуженим пайплайном нових молекул (агоністи подвійної та потрійної дії — GLP-1/GIP/Glucagon).
- Хеджування та трансформація (Hedge/Value): Вкладення в FMCG-компанії, які активно диверсифікують портфель у бік здорового харчування, та страхові холдинги, які першими інтегрують превентивні програми у свої поліси.
- Гроуш-вектор (Growth/Venture): Селективні інвестиції в біотехнологічні компанії стадії Series B/C або публічні компанії малої капіталізації, що розробляють рішення у сфері генного редагування, сенолітиків та ШІ-діагностики.
Економіка довголіття та метаболічна революція — це не тимчасовий медійний хайп, а тривалий суперцикл. Інвестори, які зможуть правильно оцінити масштаби цієї трансформації та перегрупувати свої капітали, отримають стратегічну перевагу на наступні десятиліття.